


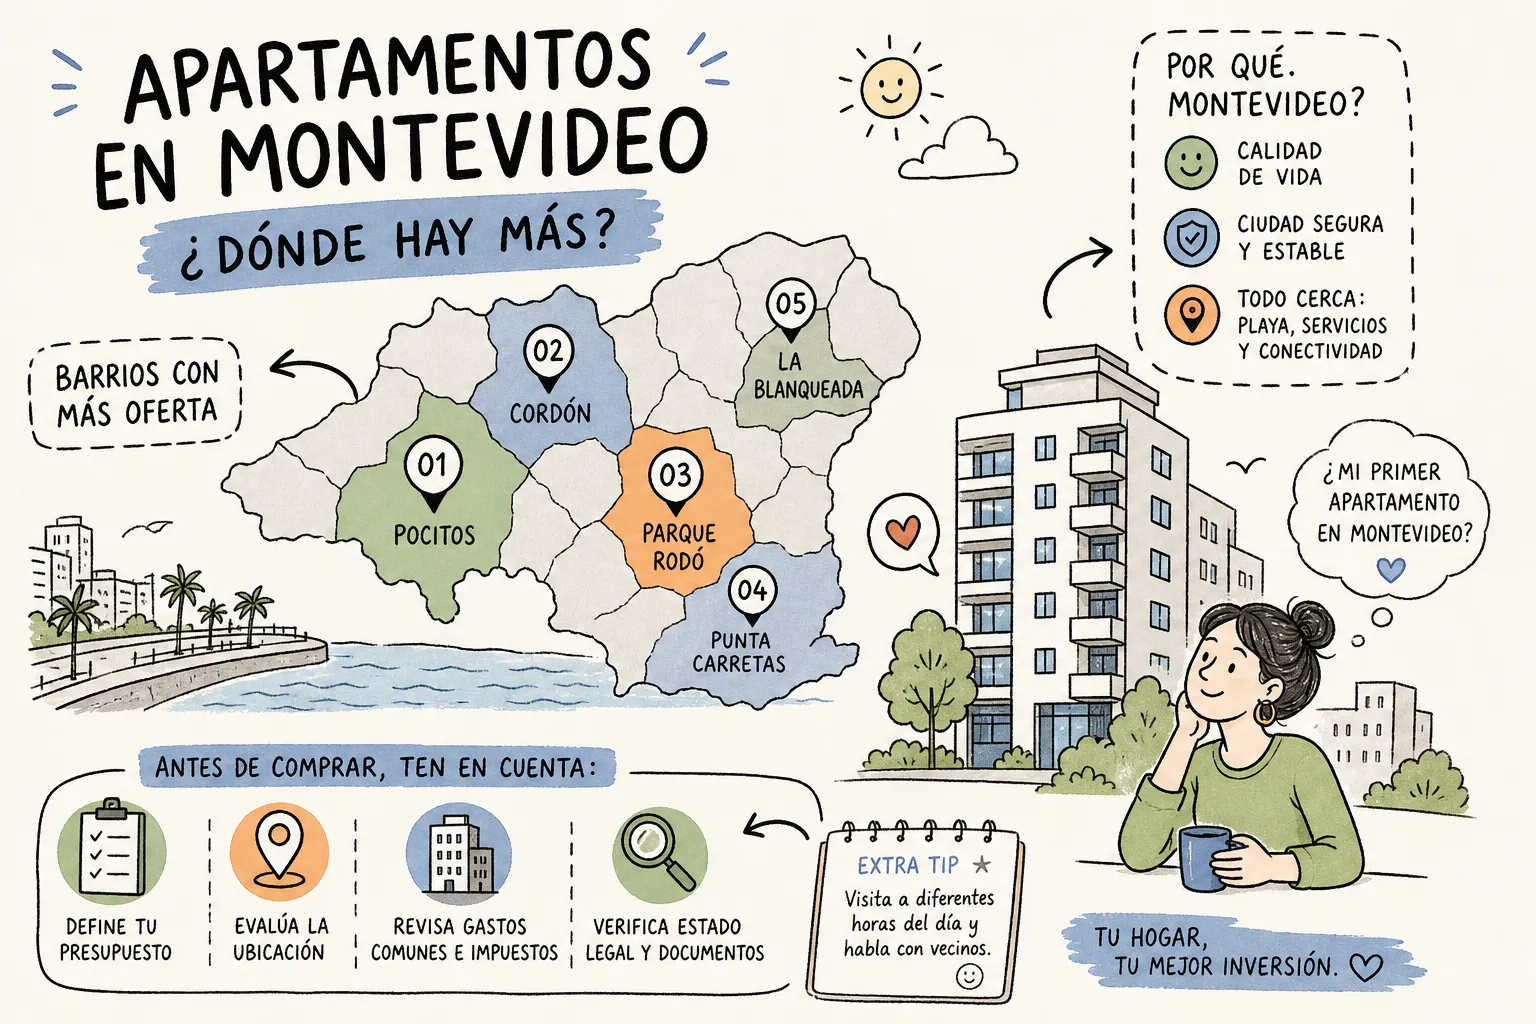
Los apartamentos en venta en Montevideo se concentran principalmente en Pocitos, Cordón y Centro, los barrios más buscados del mercado, con una mediana de precio de publicación cercana a los USD 165.000 según TuLugar, y un valor por metro cuadrado que va desde USD 1.089 en barrios periféricos hasta USD 4.599 en Carrasco. Si querés saber dónde comprar, cuánto cuesta realmente y qué pasos seguir, este artículo responde esas preguntas con datos actuales de 2026. En Confianza Propiedades acompañamos a compradores desde la primera búsqueda hasta la firma, con valuaciones precisas y asesoría integral en cada etapa del proceso.
A lo largo de este artículo vas a encontrar los barrios con más actividad y demanda, los precios reales por zona, los gastos que se suman al precio pactado, las opciones de financiación hipotecaria disponibles hoy y una secuencia de pasos concretos para cerrar la compra sin sorpresas.
Lo que necesitás saber antes de empezar
- Pocitos lidera la demanda: concentró cerca del 20% de las intenciones de compra en el primer semestre de 2026, según datos de El Observador.
- El precio mediano de publicación: ronda los USD 165.000 para apartamentos en Montevideo, con una mediana de USD 3.308 por metro cuadrado según TuLugar.
- Los gastos adicionales importan: sobre el precio acordado, el comprador debe presupuestar entre un 8% y un 10% más en concepto de ITP, escribano, comisión inmobiliaria y trámites, según estimaciones del mercado 2026 recogidas por INGAR y CalcuLatam.
- La financiación hipotecaria existe: las tasas en dólares se ubican entre 6,75% y 7,00% anual a 20 o 25 años; en UI, desde 3,75% anual según la oferta publicada por BBVA e Itaú en 2026.
- Una buena valuación acorta los tiempos: un apartamento correctamente tasado se vende en promedio en 90 a 100 días; uno sobrevaluado puede superar los seis meses en el mercado.
Apartamentos en venta en Montevideo: barrios con más demanda y actividad
La oferta de inmuebles en la capital no está repartida de forma pareja. Tres zonas concentran la mayor actividad y marcan el punto de partida para cualquier búsqueda seria.
La franja costera: Pocitos, Punta Carretas y Malvín
Pocitos es el mercado más activo de la ciudad. Combina rambla, playa, comercios, transporte y una amplia variedad de edificios tanto nuevos como usados, lo que lo hace atractivo tanto para vivienda propia como para inversión. Punta Carretas es el segmento costero de perfil más alto: gastronomía de nivel, parques bien mantenidos y un comprador de mayores ingresos que sostiene la demanda aun cuando los precios son más elevados. Malvín, en tanto, atrae a familias que quieren rambla y espacios verdes sin el ritmo comercial de Pocitos, con buena conectividad hacia el resto de la ciudad.
Cordón, Centro y Parque Rodó: la opción central
Cordón es la segunda zona más demandada de Montevideo. Su proximidad a universidades, hospitales y transporte, junto con un precio por metro cuadrado más accesible que el de los barrios costeros, lo convierte en la elección preferida de jóvenes profesionales e inversores que priorizan la relación precio-ubicación y el potencial de alquiler. Centro suma la centralidad absoluta: transporte, oficinas y servicios en un radio reducido, con alta rotación de unidades pequeñas, especialmente entre estudiantes. Parque Rodó sorprende por sus precios dado que combina rambla, parques y cercanía a facultades y espacios culturales.
¿Qué barrio conviene según el perfil del comprador?
La respuesta depende de qué prioriza cada uno. Familias que buscan calidad de vida y espacios verdes se inclinan por Malvín, Carrasco y Pocitos. Los inversores que apuntan a unidades pequeñas con alta rentabilidad de alquiler encuentran mejores oportunidades en Centro, Cordón y Tres Cruces; Buceo y La Blanqueada también ganan terreno por ofrecer buena conectividad y precios más moderados que los barrios costeros de primera línea. Quienes buscan exclusividad y mayor superficie se dirigen a Carrasco o Puerto Buceo.
Apartamentos en Montevideo: precios por barrio en 2026
Conocer el precio por metro cuadrado de cada barrio permite saber de antemano si el presupuesto alcanza para la zona deseada o si conviene explorar alternativas cercanas.
Tabla comparativa de precios por barrio en 2026
| Barrio | USD/m² (precio de publicación) | Perfil predominante |
| Carrasco | 4.599 | Familias, perfil alto |
| Puerto Buceo | 4.526 | Exclusividad costera |
| Parque Rodó | 4.325 | Jóvenes, universitarios |
| Pocitos Nuevo | 4.288 | Inversores, vivienda propia |
| Punta Carretas | 4.195 | Compradores de mayores ingresos |
| Pocitos | 4.042 | Vivienda e inversión |
| Buceo | 3.705 | Rambla a menor costo |
| Malvín | 3.626 | Familias, tranquilidad costera |
| Cordón | 3.027 | Profesionales, inversores |
| Centro | 2.922 | Estudiantes, alquiler |
| Ciudad Vieja | 2.750 | Compradores abiertos a rehabilitar |
| Colón / La Teja / Cerro | Desde 1.089 | Presupuesto ajustado |
Fuente: TuLugar / lr21 / El País / INGAR, 2026.
Estos valores corresponden a precios de publicación, no a precios finales de compraventa. La antigüedad del inmueble, su estado de conservación, el valor catastral fijado por la Dirección Nacional de Catastro y los servicios del edificio inciden en el precio real de cierre. Como referencia adicional, el índice GREI situó la mediana de apartamentos usados en Montevideo en USD 2.983/m² a fines de septiembre de 2026, según datos de El Observador.
Sin embargo, el precio por metro cuadrado es solo uno de los factores a evaluar: la liquidez del barrio y el tiempo promedio de venta también cuentan al momento de revender, y en estas zonas ese plazo puede extenderse entre 120 y 240 días.
¿Cuánto más hay que sumar al precio de publicación?
Este es el punto donde muchos compradores reciben su primera sorpresa. Sobre el precio acordado con el vendedor, hay que agregar entre un 8% y un 10% adicional en gastos, según estimaciones del mercado 2026 recogidas por INGAR y CalcuLatam. Conviene saber exactamente a qué corresponde cada concepto antes de firmar cualquier documento.
ITP, escribano e inmobiliaria: los tres costos clave
El ITP (Impuesto a las Transmisiones Patrimoniales) que paga el comprador equivale al 2% del valor real o catastral actualizado del inmueble, no necesariamente del precio de compraventa. La base la determina la Dirección Nacional de Catastro y se actualiza por la variación del IPC, por lo que el monto exacto debe confirmarlo el escribano antes de firmar. Los honorarios del escribano representan aproximadamente un 3% más IVA, lo que equivale en la práctica a un 3,66% del precio, al que se suman aportes y gastos notariales variables según el caso, conforme a las guías publicadas por INGAR.
La comisión inmobiliaria es habitualmente del 3% más IVA (3,66% del precio), si interviene una inmobiliaria y el contrato establece que la abona el comprador.
Ejemplo concreto
El consejo práctico es simple: antes de firmar la reserva, solicitá al escribano una liquidación escrita de gastos y confirmá expresamente si la comisión inmobiliaria incluye IVA. Esa conversación previa evita sorpresas al momento del cierre.
¿Cómo funciona la financiación hipotecaria en Uruguay en 2026?
Entender las opciones de crédito antes de visitar un banco permite llegar a esa reunión con preguntas concretas y expectativas realistas sobre cuánto se puede financiar y a qué costo mensual.
Tasas en UI, dólares y pesos: qué conviene analizar
Las tasas en UI vigentes en 2026 van desde 3,75% anual (BBVA e Itaú para ciertos perfiles) hasta 5,75% a 25 años, según los datos publicados por cada institución. La UI se ajusta por inflación, lo que significa que la cuota en pesos puede aumentar con el tiempo aunque la cuota en UI permanezca constante. Las tasas en dólares se ubican entre 6,75% y 7,00% anual a 20 o 25 años según la oferta publicada por BBVA, Itaú y Santander en 2026; la cuota queda fija en esa moneda, pero el riesgo cambiario recae sobre quien percibe ingresos en pesos. En pesos uruguayos, la tasa parte desde 9% nominal anual con plazos máximos de 10 años.
Cuotas estimadas según el monto del préstamo
Los bancos financian hasta el 80% del valor tasado del inmueble, con una relación cuota-ingreso de referencia del 35%, según datos publicados por Itaú. Estas cuotas no incluyen seguros de vida, de incendio ni cargos de otorgamiento: la cuota real será mayor.
Antes de elegir un banco, conviene comparar la TEA (tasa efectiva anual) y no solo la tasa nominal, confirmar si la tasa promocional exige cobrar el sueldo en esa institución y considerar los gastos de tasación bancaria e inscripción de hipoteca como costos adicionales al cierre. Con financiación, el total de gastos de compra puede subir al rango del 10% al 13% del precio del inmueble, considerando tasación, seguros, inscripción de hipoteca y demás trámites, según guías de CalcuLatam e INGAR.
Cómo comprar apartamentos en venta en Montevideo sin sorpresas
Todo lo anterior se convierte en algo manejable cuando se sigue una secuencia clara. Estos pasos permiten avanzar con seguridad y sin perder tiempo ni oportunidades por falta de preparación.
Documentación que hay que tener lista desde el inicio
El comprador debe contar con la cédula de identidad vigente (o pasaporte si es extranjero), comprobante de ingresos (recibos de sueldo, balances u otra prueba de capacidad de pago) y, si se financia, una carta de preaprobación bancaria antes de visitar inmuebles. Tener esa documentación preparada desde el comienzo evita demoras en el momento en que aparece la oportunidad correcta.
Respecto al inmueble, el escribano se encarga de verificar que el vendedor cuente con el certificado de dominio, que no existan embargos ni hipotecas pendientes y que los aportes al BPS estén al día. El comprador no necesita gestionar esos certificados por su cuenta, pero sí debe asegurarse de trabajar con un escribano de confianza que controle todos los antecedentes antes de la firma.
Cómo negociar el precio con datos concretos
El precio de publicación no es el precio final. Un apartamento bien tasado y recientemente publicado en barrios de alta demanda como Pocitos o Cordón admite un descuento de entre el 3% y el 5%. Una propiedad con tres a seis meses en el mercado puede negociarse entre un 5% y un 8% por debajo del precio pedido. Conocer el valor catastral y el tiempo que lleva publicado el inmueble son los dos datos que dan margen real de negociación.
La escrituración la realiza un escribano de confianza, y el acta de reserva debe especificar con claridad los plazos, las condiciones de rescisión y quién asume cada gasto. Revisar ese documento antes de firmarlo es tan importante como negociar el precio.
Confianza Propiedades: desde la búsqueda hasta la firma
En Confianza Propiedades gestionamos todo el proceso: realizamos una valuación precisa y transparente del inmueble considerando el mercado actual, nos ocupamos de la promoción, la negociación y el seguimiento hasta la escritura. Cuando el inmueble está bien valuado y el comprador llega con la documentación lista, los tiempos se acortan de forma notable. Esa combinación, valuación correcta y comprador preparado, es lo que elimina las sorpresas y acelera el cierre.
Si estás en proceso de compra o todavía evaluando tus opciones, podés ponerte en contacto con nuestro equipo para coordinar una consulta de asesoría. Sin complicaciones, con toda la información que necesitás para tomar la mejor decisión.
Comprar en Montevideo es posible cuando tenés el mapa correcto
Los barrios con mayor demanda y actividad están identificados, los precios por zona son conocidos y los gastos reales del proceso, ITP, escribano y comisión, se ubican entre el 8% y el 10% del precio pactado según estimaciones del mercado 2026. Con esa información, buscar apartamentos en venta en Montevideo deja de ser un proceso opaco para convertirse en algo concreto y planificable.
La diferencia entre buscar solo y encontrar con seguridad está en contar con un equipo profesional que conozca el mercado, valúe con precisión y acompañe cada etapa hasta la firma: desde la primera consulta hasta el momento en que el inmueble queda escriturado a tu nombre. En Confianza Propiedades estamos listos para ser ese equipo. Contactanos y empezamos juntos.
Preguntas frecuentes
Si soy extranjero, qué documentación necesito para comprar en Montevideo?
Necesitás la cédula de identidad vigente o el pasaporte si sos extranjero; además, comprobantes de ingresos y, si vas a financiar, una carta de preaprobación bancaria. El escribano verificará el certificado de dominio y que no existan embargos o hipotecas; vos no tenés que gestionar esos certificados personalmente. Contar con esa documentación desde el inicio acelera el proceso.
Cuánto tiempo suele tardar una venta si el apartamento está bien valuado?
Un apartamento correctamente tasado se vende en promedio en 90 a 100 días. Si está sobrevaluado, la estadística indica que puede superar los seis meses en el mercado. La liquidez del barrio también influye y los plazos de reventa en algunas zonas pueden extenderse entre 120 y 240 días.
Qué por ciento extra debo presupuestar si voy a financiar la compra?
Con financiación, el total de gastos de compra puede subir al rango del 10% al 13% del precio del inmueble. Eso considera tasación bancaria, seguros, inscripción de hipoteca y demás trámites además del ITP y los honorarios de escribano. Además, las cuotas no incluyen seguros de vida o incendio ni cargos de otorgamiento, por lo que la cuota real será mayor.
Cuánto representa el ITP y quién determina su base imponible?
El ITP que paga el comprador equivale al 2% del valor real o catastral actualizado del inmueble. La Dirección Nacional de Catastro determina la base, que se actualiza por la variación del IPC, y el monto exacto debe confirmarlo el escribano antes de firmar. Por eso es recomendable pedir una liquidación escrita de gastos antes de firmar la reserva.
Comments are closed